


ANALÝZA STANISLAVA VÍTKA | Sedm nejbohatších demokracií světa, tedy státy skupiny G7 – Francie, Itálie, Japonsko, Kanada, Německo, Spojené království a USA – společně ještě pořád sdílí mimořádnou ekonomickou sílu. Ale sdílí také společný problém: všechny si žijí na dluh zcela nad poměry a jejich rozpočty jsou na kolizní trajektorii s fiskální realitou. Při zběžném pohledu je jen otázkou času, než někdo z nich zbankrotuje jako první. Kdo to ale bude?
Obvyklí podezřelí jsou zřejmí. Japonsko dluží nejvíc v poměru k velikosti své ekonomiky – kolem 200% HDP. Spojené státy si půjčují nejrychleji. Británie platí za svoje dluhy ze všech sedmi nejvyšší úrokovou sazbu. Itálie je dlouhodobě ekonomicky nejchudokrevnější. Ale bližší pohled nám říká, že nejočividnější kandidáti na státní bankrot jsou zatím relativně v bezpečí a země ohrožená bankrotem nejvíce se na první pohled nachází někde uprostřed tabulky.
Pokud jde o státní dluh, je užitečné použít při jeho hlubším zkoumání tři pravidla, v podstatě jednoduchá a prostá: 1) Komu stát primárně dluží? 2) V jaké měně dluží? 3) Jak pružně dokáže jeho reprezentace reagovat, když mu věřitelé přestanou důvěřovat?
Každé pravidlo zachytává jinou rovinu zranitelnosti a společně tvoří nástroj pro pochopení toho, kdo může současnou dluhovou krizi přežít – a kdo ne.

Komu stát primárně dluží? Japonsko je z obliga
Japonsko drží světový rekord v relativním zadlužení: podle nejčerstvějších potvrzených dat za rok 2025 dosahuje jeho státní dluh 204 % HDP. (Ovšem pokud bychom použili jinou metriku výpočtu státního zadlužení, Čína by ho dost možná výrazně předčila).
V každé učebnicové klasifikaci by toto číslo automaticky řadilo Japonsko na čelní místo mezi nejrizikovější ekonomiky světa. A přesto země vycházejícího slunce platí za svoje dluhy úrokovou sazbu okolo tří procent – nejnižší ze všech sedmi zemí G7. Přirozeně by člověk očekával opak.

Jak je to možné? Odpověď nabízí první pravidlo: komu vlastně Japonsko dluží. Každá centrální vláda si půjčuje tak, že prodává dluhopisy – což jsou technicky vzato úvěry s dohodnutým úrokem a datem splatnosti.
Státní bankrot čili platební neschopnost státu (angl. sovereign default) znamená, že stát nesplatí nějaký závazek včas, anebo vyhlášení vlády, že nebude splácet své závazky, ať už zcela, nebo částečně. V případě Japonska však jen asi 8 % státních dluhopisů drží cizinci, zbytek zůstává uvnitř zěmě – v japonských bankách, pojišťovnách a penzijních fondech. A největším držitelem těchto dluhopisů ze všech, s podílem blížícím se polovině, je Bank of Japan – japonská centrální banka. Tedy instituce, která tiskne japonskou měnu.
A to je klíč. Každá vláda na tomto seznamu splácí staré dluhy tím, že na sebe bere dluhy nové. Státní bankrot v takovém okamžiku nastává i v případě, kdy věřitelé už vládě pro její neudržitelnou politiku nechtějí dál půjčovat – jako tomu bylo v případě Řecka před jedenácti lety, kdy nová ultralevicová vláda dala najevo, že ji ekonomické zákony a dohodnuté smlouvy nezajímají a nehodlá tak dodržovat podmínky rozpočtové odpovědnosti, kterými byly podmíněny peníze ze záchranných balíčků od mezinárodních institucí.

Tyto peníze tak přestaly plynout a v bankách během pár dní došla hotovost. Řecký stát totiž dlužil primárně zahraničním věřitelům ve měně, kterou nekontroloval a nemohl si ji tak „vytisknout“ a dluh zničit inflací – což je jen přenesením zátěže primárně na střední a vyšší třídy, kterým taková politika zlikviduje úspory. De facto se tak jedná o rozsáhlou plíživou konfiskaci majetku zadními vrátky… Jenže řecká vláda tuto možnost neměla, protože její dluhy byly z většiny denominované v eurech a drželi je cizinci, ne domácí populace. Japonsko je však – jak je naznačeno výše – v opačné situaci.
Největší japonský věřitel může kdykoliv vytvořit nové jeny a zahraniční věřitelé tak nemohou odříznout zemi od přístupu k financování provozu vlády. Japonsko tak od bezprostředního bankrotu chrání první pravidlo našeho testu.
Jenže suverenita také něco stojí: letos v létě klesl japonský jen na nejslabší hodnotu vůči dolaru od roku 1986 a Spojené státy musely Japonsku a jeho centrální bance pomoci měnovou intervencí v hodnotě cca 100 miliard dolarů (zájmem americké vlády totiž bylo, aby Japonci nemuseli prodávat americké vládní dluhopisy, čímž by sice získali dolary pro intervenci, ale zvýšili cenu nového amerického dluhu, který taktéž začíná nabývat nezřízených rozměrů).

Obyčejní Japonci, kteří spoří v jenech, platí za tuto státní suverenitu cenu každý rok v poklesu kupní síly svých úspor. Japonský model funguje – ale jeho cenu dotují japonští občané, ne zahraniční věřitelé. Inflace spojená s masivním státním dluhem a intervencemi na měnovém trhu je formou daně, která se sice napřímo nevybere, ale zaplatíte ji tak jako tak.
Navíc je tu ještě jeden důležitý detail: samo Japonsko drží velké množství zahraničních dluhopisů, a v roce 2024 prodalo více státního dluhu jedné konkrétní země z našeho seznamu, než koupilo. Jméno této země prozradíme později, ale důležité je, že japonští investoři (poučení domácí situací) začali vystupovat z jednoho pomyslného „Titanicu“ dřív, než si ostatní začali připouštět, že ledovec na obzoru může být problém. Je to jeden z klasických případů „Churchillovského“ varování, kterému nikdo nechce naslouchat.
V jaké měně stát dluží? Spojené státy jsou z obliga
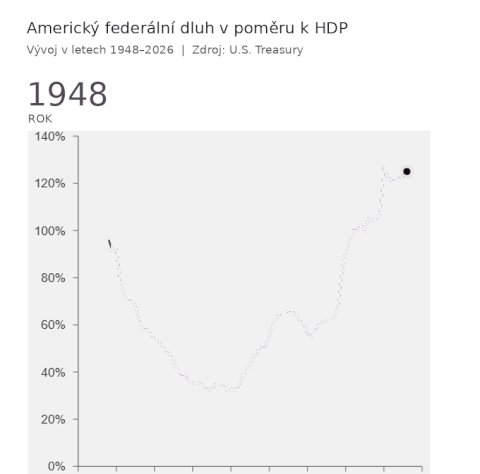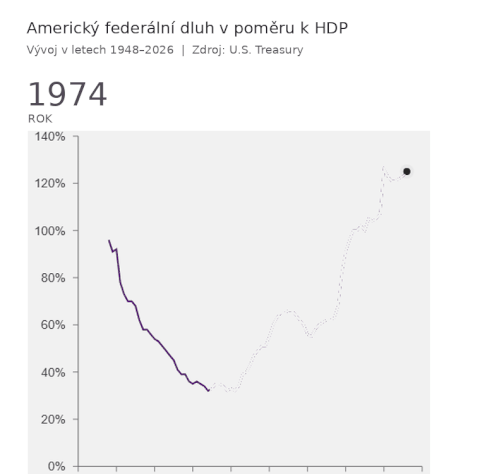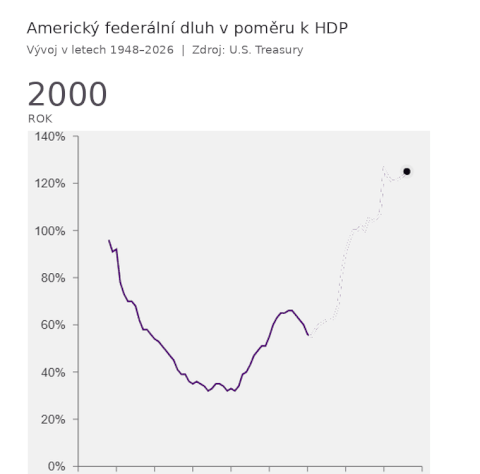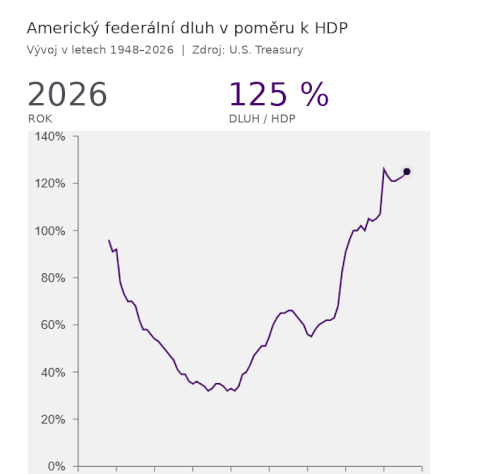
Spojené státy zaplatily v rozpočtovém roce 2025 na úrocích ze svého dluhu 1,14 bilionu dolarů. To je více než výdaje na zdravotní pojištění – a co je horší, jde o více, než kolik je stojí jejich velmocenský rozpočet na obranu, čímž se dostaly za tzv. Fergusonův limit. Jeden z každých pěti dolarů, které americká vláda vybere na daních, rovnou odchází věřitelům jako úrok. To zní jako národ ve vážných potížích, ne jako neohrožená supervelmoc v dobách míru.
A přesto Spojené státy ještě do propasti nezadržitelně nepadají. Zachraňuje je pravidlo druhé: v jaké měně stát dluží. Spojené státy dluží v dolarech a americká centrální banka je institucí, která dolary vytváří. Federální rezervní banka v St. Louis to vyjádřila přímočaře: jako jediný „výrobce“ dolarů, jehož dluh je denominovaný v dolarech, se americká vláda nikdy nemůže dostat do insolvence. Sice technicky řečeno nic z toho není tak úplně pravda, ale pokud by došlo na situaci typu SHTF (Shit Hits the Fan), legální jemnůstky by šly celkem jistě stranou, viz dále).
Být insolventní znamená neschopnost platit své závazky. Porovnejte to s Řeckem: Řecko dlužilo v eurech a eura samo vytvořit nemohlo. Když zahraniční peníze ze záchranných balíčků přestaly v roce 2015 následkem levicového pohrdání realitou plynout, bankovnímu systému skutečně došla likvidita a vláda musela zavřít banky a omezit výběry z bankomatů (kapitálové kontroly), protože ECB pozastavila navyšování nouzové likvidity. Jelikož Řecko bylo plně závislé na trhu a externí pomoci (Evropská centrální banka, MMF, eurozóna), stát de facto zbankrotoval a vláda se nakonec s věřiteli přece jen dohodnout musela.
Země zadlužená ve vlastní měně tak má možnost dluh (spolu se svojí ekonomikou) zlikvidovat pomocí inflace, tedy pokud je její centrální banka ochotná tím či oním způsobem tisknout peníze. Proto je míra nezávislosti centrální banky na politických tlacích zároveň i mírou civilizovanosti dané země.
Kdo vlastně „vyrábí“ dolary? Odpověď je složitější, než se zdá
Když se vrátíme do USA, situace je značně odlišná, byť z technického hlediska Fed rozhodně není jediným a ani většinovým „výrobcem“ dolarů. Většina peněz, které dennodenně používáme, nevzniká v centrální bance ani na ministerstvu financí, ale vytvářejí je soukromé komerční banky.
V systému stojícím na bankovnictví částečných rezerv nepůjčují banky občanům a firmám úspory jiného střadatele nebo majitele banky, ale vytvářejí nové vkladové peníze doslova ze vzduchu tím, že klientovi připíšou zůstatek a na druhé straně si do rozvahy zapíšou pohledávku. Této peněžní zásobě říkáme M2.
To, čím se mezi sebou vzájemně vyrovnávají komerční banky a co tvoří tento základní stavební desku ekonomiky, jsou bankovní rezervy komerčních bank složené u centrální banky a fyzické oběživo, což dohromady tvoří monetární bázi (M0). Komerční banka může vytvořit úvěrem nové vklady (M2), ale konečné vypořádání transakcí mezi bankami může proběhnout výhradně v rezervách centrální banky (M0). Důvěra lidi v čísla na displeji (M2) stojí na tom, že tato čísla jsou ze zákona směnitelná 1:1 za fyzické zákonné platidlo vydané státem/centrální bankou (M0).
Když pobočka Fed v St. Louis označuje vládu USA za „jediného výrobce dolarů“, myslí tím monetární suverenitu na nejzákladnější právní úrovni (peněžní zásoba M0); komerční banky mohou vytvářet bankovní úvěry (M2) jen proto, že jsou zúčtovatelné a směnitelné za oficiální zákonné platidlo USA garantované státem.
Garancí státu se pak myslí, že stát toto platidlo přijímá k placení daní. Komerční banky nemohou vytvářet tyto základní dolary – vytvářet oficiální zúčtovací rezervy může pouze Fed (a pouze státní mincovny/tiskárny mohou vyrábět fyzické oběživo). Pouze vláda USA tedy vydává měnu, v níž lze zákonně splatit federální daňové povinnosti.
Dluhový strop a zákazy: Proč ani Amerika nemůže tisknout peníze bez omezení
Za druhé – USA mají uzákoněný dluhový strop – do kterého opět, již poněkolikáté, narazí příští rok. A pokud by se Kongres nedohodl na jeho zvýšení, na zvýšení daní, snížení nákladů nebo jejich kombinaci, centrální vláda se dostane do stavu insolvence a technicky by tedy šlo o státní bankrot.
To je však pouze otázkou politického rozhodnutí, dluhovou brzdu lze teoreticky škrtnutím pera zrušit či navýšit a vláda může „natisknout“ nové dolary, kterými splatí své závazky. I když ani to není technicky zcela pravda: Federální rezervní systém je ze zákona nezávislá instituce a netiskne fyzické peníze přímo pro vládu, ani jí neposílá čerstvě vytvořené digitální dolary na placení státních účtů.
A za třetí – přímé přikázání centrální bance, aby tiskla peníze a financovala jimi státní rozpočet, se nazývá monetární financování a v USA je velice hrubě nelegální.

Pobočka Fedu v St. Louis však naráží na širší systémový mechanismus fungování státního dluhu:
[1] Kongres schválí výdaje
↳ [2] Ministerstvo financí vydá dluhopisy
↳ [3] Komerční banky a investoři nakoupí tyto dluhopisy za existující dolary
↳ [4] Fed řídí úrokové sazby nakupováním/prodejem těchto dluhopisů na sekundárním trhu
Když tedy americká vláda potřebuje peníze, půjčí si je tak, že na otevřeném trhu vydá a nabídne státní dluhopisy. Ty nakupují soukromí investoři a komerční banky. Pokud státní dluh naroste do rozměrů, kdy by úrokové sazby na trhu vyletěly příliš vysoko, vstoupí do hry Fed prostřednictvím kvantitativního uvolňování (QE). Fed začne tyto dluhopisy od komerčních bank vykupovat za nově vytvořené rezervy centrální banky. A to je do jisté míry ekvivalentem – nebo alespoň analogickou funkcí – emise fyzického oběživa.
Co když už americké dluhopisy nebude nikdo chtít?
Na to můžete namítnout, že takhle to přece nejde dělat do nekonečna! Co když investoři a soukromé banky odmítnou přijít na aukci a koupit nové americké státní dluhopisy (Treasuries), přestože Fed slíbí, že je od nich v rámci QE později odkoupí?
A tohle je přesně scénář, který odhaluje nejhlubší mechaniku a pojistky celého finančního systému. Odpověď má dvě roviny: právně-technickou (proč k tomu na aukci ze zákona nemůže dojít) a ekonomickou (co by taková situace udělala s trhem a jaké extrémní nástroje by musely nastoupit).
1. Právní pojistka: Institut „Primary Dealers“
Ministerstvo financí USA neprodává své dluhopisy na aukcích přímo běžným investorům ani běžným komerčním bankám. Prodává je úzké skupině vybraných obřích světových bank (např. JPMorgan, Citi, Goldman Sachs, Bank of America, Bank of New York Mellon atd.), kterým se říká Primary Dealers.
Tato pozice znamená obrovské výhody (přímý přístup k Fedu, exkluzivní obchody s měnovou politikou), ale má jednu tvrdou smluvní podmínku: povinnost učinit nabídku. Primární dealeři mají ze zákona povinnost účastnit se každé aukce amerických státních dluhopisů a podat na ní nabídku na poměrnou část vydávaného dluhu za přiměřenou cenu. A kdyby všichni ostatní investoři na světě odmítli dluhopisy koupit, primární dealeři mají smluvní povinnost skoupit 100 % nabízeného objemu dluhu. Aukce amerického státního dluhu technicky nemůže selhat v tom smyslu, že by se dluhopisy neprodaly. Primární dealeři je totiž koupit musí.
2. Ekonomická realita: Co když banky nabídnou šíleně nízkou cenu?
I když banky dluhopisy koupit musí, nikdo je nemůže donutit, aby za ně zaplatily vysokou cenu. Pokud trh dluhopisům nevěří, banky podají na aukci nabídky s extrémně vysokým výnosem (nízkou nákupní cenou). Pokud by trh a banky ztrácely v americkou vládu a její schopnost dát vlastní finance do pořádku důvěru a nechtěly dluh držet, výnosy dluhopisů (tedy úroky) vyletí prudce nahoru a banky začnou požadovat obrovský úrok (třeba 10 % nebo 15 %). Pro vládu to znamená obrovský problém s financováním a splátky dluhu se mohou během pár let stát největší položkou vládního rozpočtu.
Trik je v tom, že slib QE funguje jako garantovaná arbitráž: Pokud Fed slíbí, že tyto dluhopisy od bank odkoupí na sekundárním trhu za dopředu známou cenu, bankám vzniká téměř bezrizikový zisk (koupí na aukci od vlády a obratem prodají Fedu). To dává bankám obrovskou motivaci na aukci nakupovat a systém tak může fungovat poměrně dlouho.
Poslední záchrana: Fed může vytvořit peníze, ne důvěru
Jenže takový systém funguje pouze do doby, kdy má trh v americkou vládu alespoň nějakou základní důvěru. Pokud by se však americký rozpočet dostal do stavu těžké nezřízenosti bez politické ochoty situaci jakkoliv řešit (tzn. stát by si neustále půjčoval víc a víc navzdory klesajícím výnosům z daní i ekonomické kontrakci a výdaje na úroky by začaly rozpočtu zcela dominovat), vedlo by QE k masivní inflaci. V takovém hypotetickém případě by tyto tržní mechanismy selhaly a nastoupily by krajní měnové nástroje.
Dnes má Fed zakázáno kupovat dluhopisy přímo od ministerstva financí (musí je kupovat na sekundárním trhu). Pokud by soukromý sektor a primární dealeři např. zkrachovali nebo odstoupili od smluv s Fedem, Kongres by v krizi během několika hodin téměř jistě schválil změnu zákona (Federal Reserve Act), což by Fedu umožnilo nakupovat dluhopisy přímo z aukce od ministerstva financí bez zprostředkování bankami. Taková sitauce nastává např. v dobách velkých ozbrojených konfliktů (americká centrální banka tento nástroj použila za druhé světové války) – Fed tak přebírá roli neomezeného kupce poslední instance a vytlačuje soukromé banky z procesu určování ceny.

Pokud by Fed musel skoupit 100 % státního dluhu, protože by ho nikdo jiný nechtěl, systém by neselhal na tom, že by vládě došly dolary – nýbrž na tom, že masivní příliv takto vytvořených nových dolarů by zničil kupní sílu měny. Vypukla by vysoká inflace až hyperinflace podobně jako v poválečném Německu po první světové válce nebo v Zimbabwe po „moudrých“ reformách Roberta Mugabeho.
Jinými slovy: Spojeným státům nemusí hrozit bankrot kvůli nedostatku dolarů. Mohou však doplatit na to, že jich vytvoří příliš mnoho – a jejich měna ztratí hodnotu.
Americké dluhopisy ztrácejí pověst bezpečného přístavu
K Americe se však váže ještě jeden zásadní bod: kde se globální peníze schovají v okamžiku paniky? Při eurokrizi kolem Řecka a dalších zemí v letech 2009 až 2015 utíkaly peníze do amerických dluhopisů – desetiletý výnos tehdy klesl ze 4 na 1,4 %. Při momentální panice kolem Francie ale peníze do amerických dluhopisů netekly, říjnový americký výnos naopak vzrostl na 5,3 % – nejvýše za 24 let.
Za dva roky to je už potřetí, co americké dluhopisy nehrají roli globálního útočiště: duben 2025 a Trumpova celní válka proti celému světu, březen 2026 během začátku války s Íránem, a teď tento říjen během soumraku evropského socialismu. To je signál, který vidíme jen extrémně neradi.

Japonsko a Spojené státy tak ukazují, že ani mimořádně vysoký státní dluh nemusí automaticky znamenat hrozbu bankrotu. Rozhodující totiž není jen jeho výše, ale také to, komu stát dluží, v jaké měně a jaké má možnosti své závazky financovat. Ani jedna z těchto zemí však nemá vyhráno. Riziko platební neschopnosti může ustoupit jinému nebezpečí – inflaci, oslabení měny nebo ztrátě důvěry investorů.
Jenže co když stát nemá ani japonské domácí věřitele, ani americký dolar? Ve druhém dílu analýzy se podíváme na Německo, Kanadu, Velkou Británii, Itálii a Francii. Ukážeme si, proč některé z těchto zemí dokážou své dluhy financovat relativně snadno, zatímco jiné jsou mnohem zranitelnější. A především: proč může být pro jednu zemi nebezpečný i dluh, který by jiné země bez větších problémů unesly. Již zítra na INFO.CZ
🔥🗞️ Přidejte si INFO.CZ do svých oblíbených zdrojů na Google Zprávy. Díky moc.


